
Krav til faktura i Norge: dette må salgsdokumentet inneholde
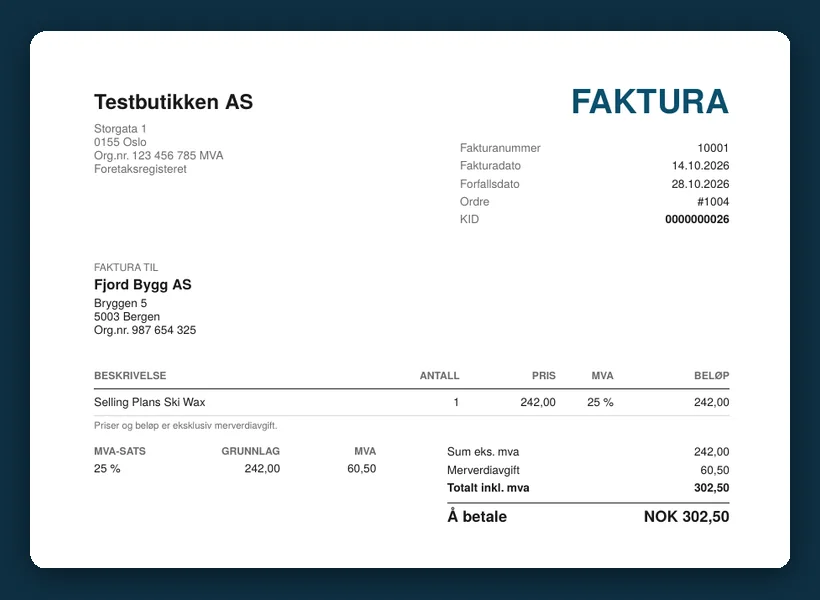
Bokføringsforskriften sier hva en faktura minst må inneholde. Reglene er ikke lange, men de har noen detaljer som ofte blir feil, for eksempel «MVA» etter organisasjonsnummeret og ordet «Foretaksregisteret».
Kort fortalt
- § 5-1-1 krever nummer og dato, partene, ytelsens art og omfang, levering, vederlag og forfall, og MVA.
- Selgers organisasjonsnummer skal alltid stå på. Er selger MVA-registrert, skal det følges av «MVA».
- AS, ASA og filialer av utenlandske selskaper må også ha ordet «Foretaksregisteret».
- Fra 1. januar 2028 må kjøperens organisasjonsnummer alltid stå på ved salg til bokføringspliktige.
Minstekravene i § 5-1-1
Forskriften bruker ordet salgsdokument, men i de fleste tilfeller betyr det fakturaen. Den skal minst inneholde dette:
| Krav | I praksis |
|---|---|
| Nummer og dato | Fortløpende, kontrollerbart fakturanummer og utstedelsesdato |
| Partene | Selger og kjøper. Se detaljene nedenfor. |
| Art og omfang | Hva som er solgt, og hvor mye |
| Levering | Tidspunkt og sted |
| Vederlag og forfall | Pris og betalingsfrist |
| Avgifter | Eventuell MVA og andre avgifter som må spesifiseres. MVA skal angis i norske kroner. |
Hvis kjøperen skal beregne og betale MVA etter reglene om omvendt avgiftsplikt, må dokumentet merkes «Omvendt avgiftsplikt – Merverdiavgift ikke beregnet».
Fakturaen skal skrives på et av språkene bokføringsloven § 12 tillater. Det omfatter norsk, svensk, dansk og engelsk.
Hva som må stå om selger og kjøper
Selger (§ 5-1-2)
- Navn og organisasjonsnummer. Er selger MVA-registrert, skal nummeret følges av bokstavene MVA, for eksempel
123 456 785 MVA. - «Foretaksregisteret» for aksjeselskap, allmennaksjeselskap og filial av utenlandsk selskap.
- Hovedkontorets adresse for de samme selskapstypene.
- Representantens navn og adresse hvis selger er MVA-registrert via representant.
- Selskap under avvikling må opplyse om det.
Kjøper
Kravet i dag er minst kjøperens navn og enten adresse eller organisasjonsnummer. Ved omvendt avgiftsplikt må organisasjonsnummeret alltid stå på. Er kjøper MVA-registrert, skal organisasjonsnummeret følges av MVA.
MVA-spesifikasjon
Etter § 5-1-5 må avgiftspliktig og avgiftsfritt salg vises hver for seg og summeres særskilt. Det samme gjelder salg med ulike satser. For 2026 er satsene 25 prosent (alminnelig), 15 prosent (næringsmidler) og 12 prosent (blant annet persontransport og overnatting).
Et eksempel med to satser:
| MVA-sats | Grunnlag | MVA |
|---|---|---|
| 25 % | 1 000,00 | 250,00 |
| 15 % | 400,00 | 60,00 |
| Sum | 1 400,00 | 310,00 |
Å betale blir 1 710,00 kroner.
Nummerering og dato
Numrene skal være maskinelt tildelt med en kontrollerbar sekvens, eller på annen måte merket slik at fullstendig registrering av utfakturerte salg enkelt kan etterprøves (§ 5-1-3). Et hull i rekken er ikke nødvendigvis galt, men du bør kunne forklare det.
Dokumentasjonsdatoen er utstedelsesdatoen, med mindre noe annet følger av forskriften. Etter en særregel kan salgsdokument utstedt de femten første virkedagene i måneden bruke siste dato i forrige måned, hvis varen eller tjenesten er levert da.
Når må fakturaen sendes?
Hovedregelen er at salgsdokumentet skal utstedes snarest mulig og senest én måned etter levering (§ 5-2-2). Det finnes særregler, blant annet for månedlig fakturering og løpende levering.
Dette er ikke påkrevd, men lurt å ha med
Noe som ikke står på minstelisten, gjør det lettere for kunden å betale:
- KID og kontonummer. KID er ikke et lovkrav, men mange kunder forventer det.
- Kundens referanse, for eksempel bestillingsnummer eller navn. Mange bedrifter krever det for å behandle fakturaen.
- Forsinkelsesrente og purring, hvis du vil opplyse om det.
Når du må rette en faktura
Dokumentasjonen skal ikke endres etter utstedelse (bokføringsloven § 10). Sendes det et nytt salgsdokument for å erstatte et tidligere, skal det utstedes kreditnota (§ 5-2-7). Slett eller overskriv derfor ikke den gamle fakturaen.
Slik lagrer du fakturaen
Hovedregelen for regnskapsmateriale er fem år etter regnskapsårets slutt. Noen dokumenttyper og bransjer har lengre frister. Fra 2027 skal e-fakturaer lagres i originalformatet.
Sjekkliste
- Fakturanummer og dato
- Selgers navn, organisasjonsnummer og eventuelt MVA
- «Foretaksregisteret» og hovedkontorets adresse, hvis du er AS, ASA eller NUF
- Kjøpers navn og adresse eller organisasjonsnummer. Ta alltid med organisasjonsnummer.
- Beskrivelse og antall
- Leveringsdato og -sted
- Pris, forfallsdato og beløp å betale
- MVA per sats, med grunnlag
- KID og kontonummer
Forskriften har flere særregler, så slå opp i kapittel 5 på Lovdata eller spør regnskapsføreren hvis du selger noe utenom det vanlige.
Kilder
- Lovdata: Bokføringsforskriften, kapittel 5
- Lovdata: Bokføringsloven
- Skatteetaten: Angivelse av art i salgsdokumentet
- Regjeringen: Avgiftssatser 2026 og forslag for 2027
- Sticos: Regnskapsmateriale som må oppbevares lenger enn 5 år
KID og EHF er vårt eget produkt, så vi har en interesse i temaet. Artikkelen gir generell informasjon per 3. november 2026 og er ikke juridisk rådgivning eller regnskapsrådgivning. Sjekk gjerne med banken eller regnskapsføreren din.
Relaterte artikler
EHF eller PDF: når holder PDF-fakturaen etter 2027?
PDF er ikke e-faktura, men kan fortsatt brukes i noen tilfeller. Se når du må sende EHF, når PDF er greit, og om du kan sende begge deler.
3 min lesingKID og faktura i Shopify: slik fakturerer du norske bedriftskunder
Slik får du KID, PDF-faktura og EHF i en Shopify-butikk: flyt fra utkast til ordre, metafelt, Liquid-kode og hva du bør teste før du starter.
3 min lesingKrav om e-faktura fra 1. januar 2027: dette må bedriften gjøre
Fra 1. januar 2027 må bokføringspliktige sende e-faktura til kunder som kan motta den. Se datoene, unntakene, dispensasjon og hva du må gjøre nå.
3 min lesing